भारतीय जीवन बीमा निगम ने 7 सितंबर 2026 से एक नया टर्म जीवन बीमा प्लान पेश किया है, जिसका नाम है एलआईसी जीवन रक्षा- प्लान क्र. 894। इस योजना का UIN 512N368V01 है।
जीवन रक्षा को LIC ने नॉन पार, नॉन लिंक्ड, केवल रिस्क कवर प्रदान करने वाले प्लान के रूप में पेश किया है। सरल भाषा में कहें तो इस योजना का मुख्य उद्देश्य परिवार को वित्तीय सुरक्षा देना है। यदि पॉलिसी की अवधि के दौरान बीमित व्यक्ति की मृत्यु हो जाती है, तो योजना की शर्तों के अनुसार परिवार/नॉमिनी को मृत्यु हितलाभ मिलता है।
इस योजना में ₹5 लाख से ₹24 लाख तक का मूल बीमाधन उपलब्ध है, जो LIC के अंडरराइटिंग नियमों के अधीन है। जीवन रक्षा पॉलिसी ऑफलाइन एवं ऑनलाइन दोनों माध्यम से खरीदी जा सकती है।
Table of Contents
जीवन रक्षा अन्य टर्म बीमा पॉलिसियों से क्युँ अलग है?
एलआईसी जीवन रक्षा प्लान भारतीय जीवन बीमा निगम (LIC) द्वारा प्रस्तुत एक अभिनव टर्म इंश्योरेंस प्लान है। इसकी प्रमुख विशेषताओं में से एक यह है कि पात्र जीवनों को निर्धारित नियमों एवं शर्तों के अनुसार बिना मेडिकल जांच के भी जीवन रक्षा प्लान का लाभ मिल सकता है।
यह योजना एलआईसी की नॉन-मेडिकल अंडरराइटिंग श्रेणी के अंतर्गत पात्र व्यक्तियों को उपलब्ध हो सकती है। पात्रता, आय, शैक्षणिक योग्यता एवं अन्य निर्धारित मानदंडों के आधार पर ₹5 लाख से लेकर ₹24 लाख तक का बीमा कवर बिना मेडिकल जांच के प्रदान किया जा सकता है।
हालांकि, बिना मेडिकल जांच के बीमा कवर की उपलब्धता संबंधित व्यक्ति की पात्रता तथा एलआईसी द्वारा निर्धारित प्रचलित नियमों और अंडरराइटिंग दिशानिर्देशों के अधीन होगी।
जीवन रक्षा प्लान में आय के संबंधित जरुरतों को भी बहुत कम किया गया है, पुरी जानकारी नीचे टेबल में दी गयी है।
जीवन रक्षा प्लान की पात्रता शर्तें एवं प्रतिबंध
जैसा की ऊपर बताया गया है कि एलआईसी का जीवन रक्षा प्लान केवल रिस्क कवर प्रदान करता है, इस पॉलिसी को कौन ले सकता है एवं कितने समय तक लिया जा सकता से संबंध में जानकारी दी गई है:
पात्रता एवं योजना की प्रमुख शर्तें
UIN: 512N368V01नियमित और लिमिटेड प्रीमियम पॉलिसियों के लिए न्युनतम प्रीमियम किस्त ₹2,000 है।
इसमें Rider Premium और Underwriting Extra Premium, यदि कोई हो, शामिल नहीं है।
एलआईसी जीवन रक्षा का मृत्यु हितलाभ (Death Benefit)
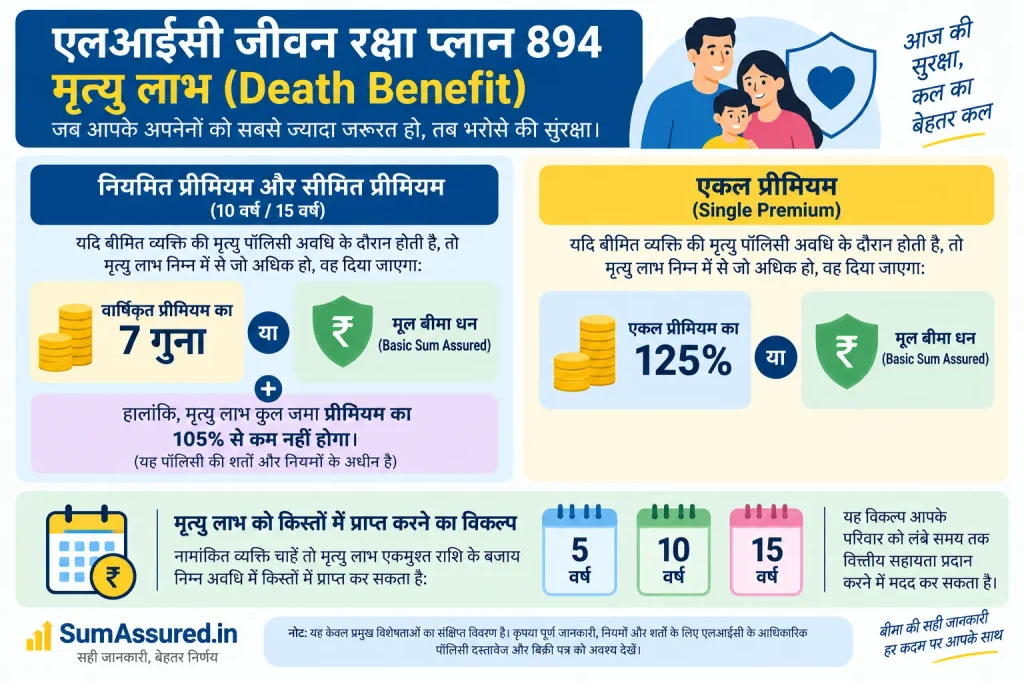
जीवन रक्षा का सबसे महत्वपूर्ण लाभ मृत्यु हितलाभ है। यदि बीमित व्यक्ति की मृत्यु पॉलिसी अवधि के दौरान होती है, तो पॉलिसी की शर्तों के अनुसार नामांकित व्यक्ति को मृत्यु लाभ दिया जाता है। मृत्यु लाभ की गणना चुने गए प्रीमियम भुगतान विकल्प के आधार पर अलग-अलग होती है।
नियमित प्रीमियम और सीमित प्रीमियम पॉलिसी में मृत्यु लाभ
Regular Premium और Limited Premium विकल्पों में Sum Assured on Death निम्न में से जो अधिक हो, वह होगा:
- वार्षिकृत प्रीमियम का 7 गुना, या
- मूल बीमा धन
हालांकि, Death Benefit Total Premiums Paid के 105% से कम नहीं होगा, लागू नियमों और पॉलिसी की शर्तों के अधीन।
एकल प्रीमियम पॉलिसी में मृत्यु हितलाभ
Single Premium विकल्प के अंतर्गत Sum Assured on Death निम्न में से जो अधिक हो, वह होगा:
- एकल प्रीमियम का 125%, या
- मूल बीमा धन
एलआईसी जीवन रक्षा में परिपक्वता हितलाभ
एलआईसी जीवन रक्षा प्लान 894 में कोई परिपक्वता हितलाभ नहीं है। यह बात इस योजना को समझने के लिए बहुत महत्वपूर्ण है।
जीवन रक्षा एक Pure Risk Life Insurance Plan है। इसका मुख्य उद्देश्य पॉलिसी अवधि के दौरान जीवन बीमा सुरक्षा प्रदान करना है, न कि पॉलिसी अवधि पूरी होने पर बचत राशि या परिपक्वता हितलाभ देना।
यदि बीमित व्यक्ति पूरी पॉलिसी अवधि तक जीवित रहता है, तो पॉलिसी की अवधि पूरी होने पर कोई Maturity Benefit देय नहीं है, योजना की लागू शर्तों के अनुसार।
जीवन रक्षा में अतिरिक्त सुरक्षा का विकल्प
जीवन रक्षा में एलआईसी का दुर्घटना लाभ राइडर लेने का विकल्प उपलब्ध है।
एलआईसी का दुर्घटना लाभ राइडर, नियमित और सीमित प्रीमियम पॉलिसियों में लिया जा सकता है। एकल प्रीमियम पॉलिसी में यह राइडर उपलब्ध नहीं है।
यदि जीवन रक्षा पॉलिसी में राइडर लिया गया है और दुर्घटना के कारण बीमित व्यक्ति की मृत्यु होती है तो, दुर्घटना की तारीख से 180 दिनों के भीतर होती है, तो राइडर की शर्तों के अनुसार दुर्घटना लाभ राइडर में लिया गया बीमाधन देय हो सकता है।
इस दुर्घटना लाभ राइडर का न्युनतम बीमा धन ₹20,000 है। अधिकतम सीमा सामान्यतः जीवन रक्षा की मूल पॉलिसी के बीमाधन के तीन गुने तक हो सकती है, लेकिन एलआईसी की निर्धारित लिमिट ₹1,00,00,000 से अधिक नही हो सकती है (भारतीय जीवन बीमा निगम की समस्त पॉलिसियों में लिए गये एलआईसी का दुर्घटना लाभ राइडर एवं एलआईसी का दुर्घटना एवं अपंंगता लाभ राइडर के बीमाधन के मिला कर)।
जीवन रक्षा पॉलिसी की अन्य महत्वपूण शर्तें
बीमा जोखिम की शुरुआत
जीवन रक्षा पॉलिसी जारी होने की तारीख से ही बीमा जोखिम शुरू हो जाता है। अर्थात प्रस्ताव स्वीकार होने और पॉलिसी जारी होने के बाद बीमित व्यक्ति को योजना के अंतर्गत बीमा सुरक्षा प्राप्त होने लगती है।
प्रीमियम भुगतान के लिए छूट अवधि
नियमित और सीमित प्रीमियम वाली जीवन रक्षा पॉलिसियों में वार्षिक या छमाही प्रीमियम जमा करने के लिए 30 दिनों की छूट अवधि मिलती है। इस अवधि में बीमित व्यक्ति की मृत्यु होने पर, लागू शर्तों के अनुसार बकाया प्रीमियम की कटौती के बाद मृत्यु लाभ दिया जाता है।
छूट अवधि में प्रीमियम जमा नहीं करने पर पॉलिसी समाप्त अवस्था में चली जाती है और उसके लाभ बंद हो जाते हैं।
बंद पॉलिसी को दोबारा चालू करना
प्रीमियम जमा न होने के कारण बंद हुई नियमित या सीमित प्रीमियम पॉलिसी को निर्धारित शर्तों के अनुसार दोबारा चालू किया जा सकता है। यह सुविधा पहली अवैतनिक प्रीमियम तारीख से 5 लगातार पूर्ण वर्षों के भीतर और परिपक्वता तारीख से पहले उपलब्ध है। बकाया प्रीमियम, ब्याज तथा आवश्यक होने पर बीमा-योग्यता से संबंधित दस्तावेज जमा करने पड़ सकते हैं।
समर्पण की स्थिति
जीवन रक्षा में सामान्य रूप से कोई समर्पण मूल्य उपलब्ध नहीं है। नियमित प्रीमियम पॉलिसी में समर्पण पर कोई राशि देय नहीं है। एकल और सीमित प्रीमियम पॉलिसियों में निर्धारित शर्तों के अनुसार अवशिष्ट जोखिम प्रीमियम मूल्य, यदि कोई हो, देय हो सकता है।
पॉलिसी पर ऋण
जीवन रक्षा के अंतर्गत पॉलिसी पर ऋण की सुविधा उपलब्ध नहीं है। इसलिए इस योजना को लेते समय इस बात को ध्यान में रखना चाहिए।
आत्महत्या की स्थिति में लाभ
जोखिम शुरू होने या पॉलिसी दोबारा चालू होने के 12 महीनों के भीतर आत्महत्या होने पर विशेष प्रावधान लागू होते हैं। नियमित और सीमित प्रीमियम में लागू शर्तों के अनुसार जमा किए गए कुल प्रीमियम का 80%, जबकि एकल प्रीमियम में जमा किए गए एकल प्रीमियम का 80% देय होता है। कर, अतिरिक्त प्रीमियम और राइडर प्रीमियम इसमें शामिल नहीं होते।
धूम्रपान करने वाले और न करने वाले व्यक्तियों के लिए अलग प्रीमियम
जीवन रक्षा में धूम्रपान करने वाले और धूम्रपान न करने वाले व्यक्तियों के लिए अलग-अलग प्रीमियम दरें हैं। पुरुष और महिला बीमित व्यक्तियों के लिए भी अलग दरें निर्धारित हैं। इसलिए वास्तविक प्रीमियम व्यक्ति की परिस्थितियों और चुने गए पॉलिसी विकल्पों के अनुसार अलग हो सकता है।
नामांकन की सुविधा
जीवन रक्षा पॉलिसी में नामांकन की सुविधा उपलब्ध है। पॉलिसीधारक नामांकित व्यक्ति का नाम दर्ज करा सकता है और आवश्यकता पड़ने पर नामांकन में बदलाव भी कर सकता है। नामांकन से संबंधित सूचना एलआईसी के संबंधित कार्यालय में पंजीकृत करानी होती है।
पॉलिसी वापस करने की सुविधा
यदि पॉलिसीधारक पॉलिसी की शर्तों से संतुष्ट नहीं है, तो वह पॉलिसी दस्तावेज प्राप्त होने के 30 दिनों के भीतर पॉलिसी वापस कर सकता है। नियमों के अनुसार मुद्रांक शुल्क, चिकित्सकीय जांच की लागत और जोखिम सुरक्षा से संबंधित राशि की कटौती के बाद प्रीमियम वापस किया जा सकता है।
इस लेख में दी गई जानकारी उपलब्ध आधिकारिक दस्तावेजों, परिपत्रों और अन्य विश्वसनीय स्रोतों के आधार पर सरल भाषा में प्रस्तुत की गई है। इसका उद्देश्य पाठकों को एलआईसी जीवन रक्षा योजना को समझने में सहायता करना है।
पॉलिसी के वास्तविक लाभ, प्रीमियम, पात्रता, जोखिम, अपवाद, शर्तें और अन्य प्रावधान वही माने जाएंगे जो एलआईसी द्वारा जारी नवीनतम आधिकारिक पॉलिसी दस्तावेज, प्रस्ताव प्रपत्र, लाभ विवरण और संबंधित नियमों में दिए गए हों।
समय के साथ प्रीमियम दरों, नियमों, करों, विनियमों या पॉलिसी की शर्तों में परिवर्तन हो सकता है। इसलिए पॉलिसी खरीदने से पहले नवीनतम आधिकारिक जानकारी अवश्य जांचें।
इस लेख में किसी गणना, उदाहरण या अनुमान को अंतिम प्रीमियम अथवा निश्चित लाभ न माना जाए। वास्तविक प्रीमियम और लाभ व्यक्ति की आयु, चुने गए विकल्प, बीमा धन, जोखिम मूल्यांकन तथा लागू शर्तों के अनुसार अलग हो सकते हैं।
SumAssured.in इस लेख में उपलब्ध जानकारी को यथासंभव सही और अद्यतन रखने का प्रयास करता है, लेकिन किसी त्रुटि, अधूरी जानकारी या बाद में हुए परिवर्तन के लिए उत्तरदायी नहीं है। पॉलिसी से संबंधित अंतिम निर्णय हमेशा एलआईसी के आधिकारिक दस्तावेजों और लागू नियमों के आधार पर ही लिया जाना चाहिए।