भारतीय जीवन बीमा निगम (LIC) ने अपने स्वास्थ्य पोर्टफोलियो को नई दिशा देते हुए LIC Health Shield (Plan No. 907), UIN: 512N369V01 को 19 अक्टूबर 2026 से बाज़ार में प्रस्तुत किया है। यह एक Non-Linked, Non-Participating, Regular Premium, Individual Pure Risk Health Plan है।
पारंपरिक मेडिक्लेम पॉलिसियों के विपरीत, जहाँ अस्पताल के वास्तविक बिलों की प्रतिपूर्ति (Reimbursement) की जाती है, LIC Health Shield एक फिक्स्ड-बेनिफिट (Fixed Benefit) हेल्थ इंश्योरेंस प्लान है। इसका अर्थ यह है कि अस्पताल में भर्ती होने या सर्जरी कराने पर खर्च चाहे जो भी हुआ हो, भारतीय जीवन बीमा निगम (LIC) आपको निर्धारित लाभ राशि का एकमुश्त अथवा दैनिक भुगतान करता है।
आइए इस विस्तृत लेख में समझें कि LIC Health Shield प्लान कैसे काम करता है, इसमें कौन-कौन से लाभ शामिल हैं और यह आपके परिवार के वित्तीय स्वास्थ्य की सुरक्षा कैसे करता है।
Table of Contents
1. LIC Health Shield प्लान की प्रमुख विशेषताएं
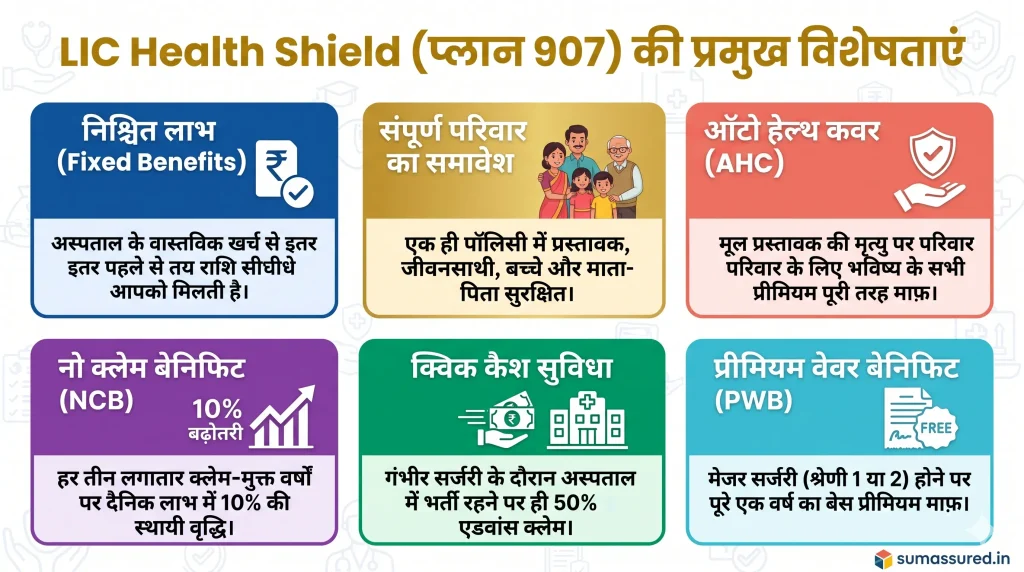
- निश्चित लाभ (Fixed Benefits): अस्पताल में वास्तविक खर्च कितना हुआ, इससे इतर पहले से तय राशि सीधे पॉलिसीधारक को मिलती है।
- संपूर्ण परिवार का एक पॉलिसी में समावेश: एक ही LIC Health Shield पॉलिसी के तहत प्रस्तावक (Principal Insured), जीवनसाथी (Spouse), आश्रित बच्चे और माता-पिता को सुरक्षित किया जा सकता है।
- ऑटो हेल्थ कवर (Auto Health Cover – AHC): LIC Health Shield में मूल प्रस्तावक की असामयिक मृत्यु पर परिवार के सभी शेष सदस्यों के लिए भविष्य के सभी बेस प्रीमियम पूरी तरह माफ़ हो जाते हैं और पॉलिसी जारी रहती है।
- नो क्लेम बेनिफिट (No Claim Benefit): LIC Health Shield में हर तीन लगातार क्लेम-मुक्त वर्षों पर दैनिक लाभ राशि (ADB) में 10% की स्थायी वृद्धि, जिसकी कोई ऊपरी सीमा नहीं है।
- क्विक कैश सुविधा (Quick Cash Facility): LIC Health Shield में गंभीर सर्जरी के दौरान अस्पताल में भर्ती रहने पर ही क्लेम का 50% एडवांस पाने का विकल्प।
- प्रीमियम वेवर बेनिफिट (PWB): LIC Health Shield में मेजर सर्जरी (Category 1 या 2) होने पर पूरे एक वर्ष के लिए बेस पॉलिसी का प्रीमियम माफ़।
2. LIC Health Shield पात्रता शर्तें एवं प्रतिबंध (Eligibility Conditions)
3. LIC Health Shield बेस प्लान के मुख्य स्वास्थ्य लाभ (Core Benefits Explained)
LIC Health Shield में सभी लाभ Applicable Daily Benefit (ADB) पर आधारित होते हैं। पॉलिसी की शुरुआत में ADB आपके द्वारा चुने गए Initial Daily Benefit (IDB) के बराबर होता है और बाद में नो क्लेम बेनिफिट से बढ़ता रहता है।
I. LIC Health Shield में हॉस्पिटल कैश बेनिफिट (Hospital Cash Benefit – HCB)
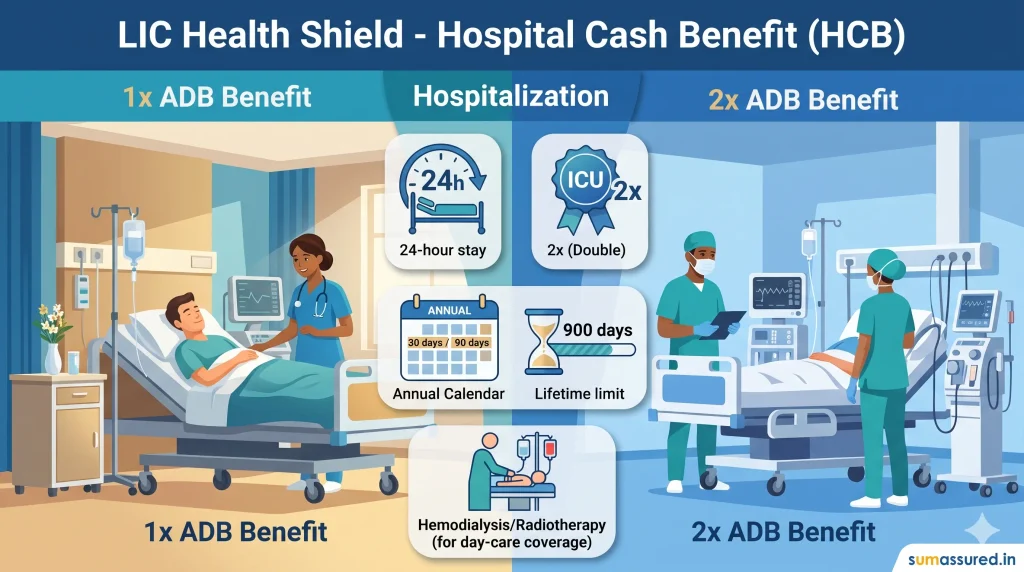
यदि कोई बीमित व्यक्ति किसी बीमारी या दुर्घटना के कारण लगातार 24 घंटे से अधिक समय के लिए अस्पताल में भर्ती होता है:
जनरल / स्पेशल वार्ड (Non-ICU): 24 घंटे या उसके बाद के प्रत्येक 4 घंटे से अधिक के आंशिक ठहराव के लिए 1 × ADB प्रतिदिन दिया जाता है।
गहन चिकित्सा कक्ष (ICU Ward): ICU में भर्ती रहने पर 2 × ADB प्रतिदिन दिया जाता है (न्यूनतम 4 घंटे ICU में होना आवश्यक)।
वार्षिक एवं आजीवन सीमा: LIC Health Shield में पहले पॉलिसी वर्ष में अधिकतम 30 दिन और दूसरे वर्ष से प्रतिवर्ष अधिकतम 90 दिन (ICU सहित)। संपूर्ण पॉलिसी अवधि के दौरान कुल अधिकतम सीमा 900 दिन है।
हेमोडायलिसिस और रेडियोथेरेपी के लिए 24 घंटे से कम के डे-केयर में भी HCB देय होता है।
II. LIC Health Shield में मेजर सर्जिकल बेनिफिट (Major Surgical Benefit – MSB)
यदि बीमित व्यक्ति को पॉलिसी के अनुबंध में सूचीबद्ध किसी निर्दिष्ट मेजर सर्जरी (Annexure-7) से गुजरना पड़ता है:
- MSB सम एश्योर्ड: यह आपके उस वर्ष के ADB का 100 गुना होता है (उदा. यदि ADB ₹5,000 है, तो MSB Sum Assured = ₹5,00,000 होगा)।
- सर्जरी की गंभीरता के आधार पर MSB Sum Assured का एक निश्चित प्रतिशत (20%, 40%, 60% या 100%) एकमुश्त दिया जाता है।
- आजीवन सीमा: संपूर्ण कवर अवधि में यह लाभ अधिकतम 10 गुना MSB Sum Assured तक प्राप्त किया जा सकता है।
अतिरिक्त लाभ:
- एंबुलेंस बेनिफिट: मेजर सर्जरी होने पर आपातकालीन एम्बुलेंस खर्च के लिए ₹1,000 की एकमुश्त सहायता।
- प्रीमियम वेवर बेनिफिट (PWB): यदि सर्जरी श्रेणी 1 या श्रेणी 2 की है, तो पॉलिसी के सभी सदस्यों के लिए अगले 1 वर्ष का बेस प्रीमियम पूर्णतः माफ़ कर दिया जाता है।
MSB रेस्टोरेशन (Restoration): यदि किसी वर्ष में MSB Sum Assured समाप्त हो जाता है, तो उसी वर्ष में किसी अन्य श्रेणी की भिन्न सर्जरी के लिए पुनः 100% तक का कवर उपलब्ध होता है (आजीवन अधिकतम 10 बार)।
III. LIC Health Shield में डे केयर प्रोसीजर बेनिफिट (Day Care Procedure Benefit – DCPB)
आधुनिक चिकित्सा तकनीकों के चलते कई प्रक्रियाएं 24 घंटे से कम समय में पूरी हो जाती हैं। यदि बीमित व्यक्ति सूचीबद्ध डे-केयर प्रक्रियाओं (Annexure-8) में से कोई प्रक्रिया करवाता है:
- लाभ राशि: 5 × ADB एकमुश्त देय।
- सीमा: प्रतिवर्ष अधिकतम 3 प्रक्रियाएं और आजीवन अधिकतम 30 प्रक्रियाएं।
नीचे LIC Health Shield में कवर की गयी सभी 243 डे केयर प्रोसीजर की लिस्ट दी गई है:
IV. LIC Health Shield में अदर सर्जिकल बेनिफिट (Other Surgical Benefit – OSB)
यदि कोई ऐसी सर्जरी होती है जो न तो मेजर सर्जिकल बेनिफिट में सूचीबद्ध है और न ही डे-केयर में (अर्थात अनलिस्टेड सर्जरी), और अस्पताल में भर्ती की अवधि 24 घंटे से अधिक है:
- लाभ राशि: अस्पताल में भर्ती के प्रत्येक दिन के लिए 2.5 × ADB।
- सीमा: पहले वर्ष में अधिकतम 15 दिन, उसके बाद प्रतिवर्ष 45 दिन, और आजीवन अधिकतम 450 दिन।
V. LIC Health Shield में मेडिकल मैनेजमेंट बेनिफिट (Medical Management Benefit – MMB)
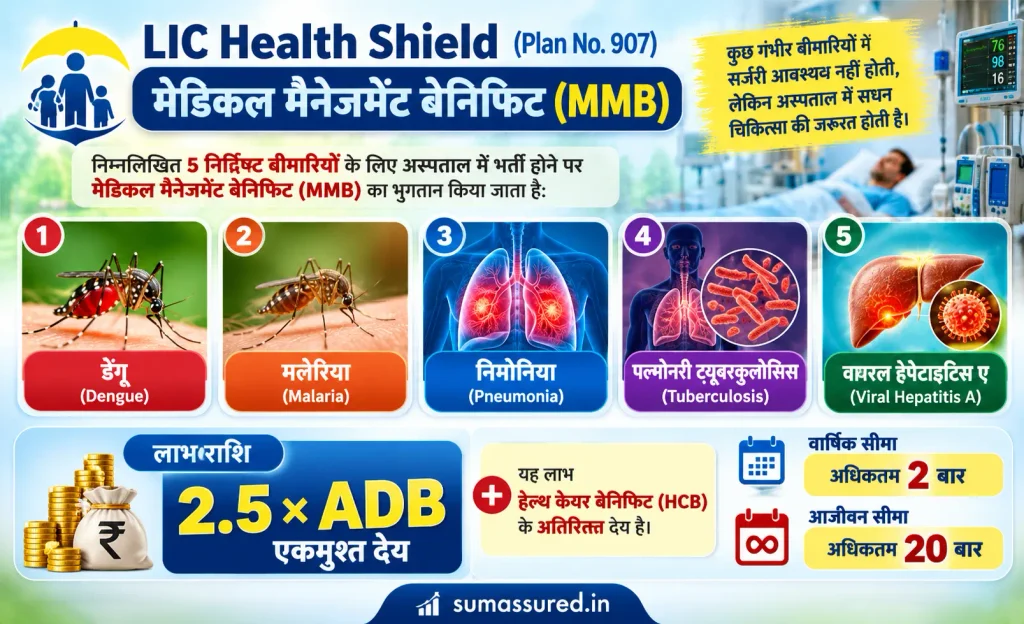
कई बार गंभीर संक्रामक या आंतरिक बीमारियों में सर्जरी की आवश्यकता नहीं होती परंतु अस्पताल में सघन चिकित्सा की जरूरत होती है। निम्नलिखित 5 निर्दिष्ट बीमारियों के लिए अस्पताल में भर्ती होने पर:
- डेंगू (Dengue)
- मलेरिया (Malaria)
- निमोनिया (Pneumonia)
- पल्मोनरी ट्यूबरकुलोसिस (Tuberculosis)
- वायरल हेपेटाइटिस ए (Viral Hepatitis A)
- लाभ राशि: 2.5 × ADB एकमुश्त देय (यह HCB के अतिरिक्त है)।
- सीमा: प्रतिवर्ष अधिकतम 2 बार और आजीवन अधिकतम 20 बार।
VI. LIC Health Shield में एक्सटेंडेड हॉस्पिटलाइजेशन बेनिफिट (Extended Hospitalisation Benefit – EHB)
यदि किसी बीमित सदस्य को किसी बीमारी या दुर्घटना के कारण लगातार 30 दिनों से अधिक अस्पताल में भर्ती रहना पड़ता है:
- लाभ राशि: 10 × ADB एकमुश्त वित्तीय सहायता।
- सीमा: प्रति वर्ष 1 बार और आजीवन अधिकतम 10 बार देय। यह लाभ अन्य सभी देय बेनिफिट्स (HCB, MSB, OSB आदि) के अतिरिक्त मिलता है।
4. LIC Health Shield में नो क्लेम बेनिफिट (No Claim Benefit – NCB): समझें इसका गणित
LIC Health Shield अपने अनुशासित और स्वस्थ पॉलिसीधारकों को वित्तीय प्रोत्साहन प्रदान करता है।
- यदि पॉलिसी के लगातार 3 वर्षों तक किसी भी सदस्य द्वारा कोई भी क्लेम (HCB, MSB, OSB, DCPB, MMB) नहीं लिया जाता है, तो चौथे वर्ष की शुरुआत में Applicable Daily Benefit में मूल IDB का 10% जोड़ दिया जाता है।
- संचय की कोई सीमा नहीं: यह वृद्धि हर 3 क्लेम-मुक्त वर्षों के ब्लॉक के बाद लगातार जुड़ती जाती है।
- परिवार के नए सदस्यों पर लागू होना: बाद में जोड़े गए सदस्यों (जैसे पत्नी या बच्चे) का नो क्लेम बेनिफिट भी मूल प्रस्तावक (PI) के साइकिल के साथ संरेखित (Sync) हो जाता है।
| पॉलिसी वर्ष | क्लेम स्थिति | लगातार क्लेम-मुक्त | NCB वृद्धि (+10%) | लागू दैनिक लाभ (ADB) | MSB Sum Assured |
|---|
5. LIC Health Shield में विशेष सुरक्षा सुविधाएं: ऑटो हेल्थ कवर एवं क्विक कैश
ऑटो हेल्थ कवर (Auto Health Cover – AHC)
LIC Health Shield की सबसे मानवीय और क्रांतिकारी विशेषता है। यदि मूल प्रस्तावक (Principal Insured) की पॉलिसी अवधि के दौरान मृत्यु हो जाती है:
- पॉलिसी बंद नहीं होती।
- परिवार के सभी जीवित बीमित सदस्यों (जीवनसाथी, बच्चों, माता-पिता) के लिए भविष्य के सभी बेस प्रीमियम पूर्णतः माफ़ कर दिए जाते हैं।
- पॉलिसी की शेष अवधि तक परिवार को स्वास्थ्य सुरक्षा बिना किसी प्रीमियम भुगतान के निर्बाध रूप से मिलती रहती है।
- प्रस्तावक के बाद जीवित जीवनसाथी (या सबसे बड़ा बालिग सदस्य) नया प्रस्तावक बन जाता है।
क्विक कैश सुविधा (Quick Cash Facility)
मेजर सर्जरी (Category 1 या 2) के मामलों में नेटवर्क अस्पतालों में भर्ती होने पर पॉलिसीधारक को डिस्चार्ज और क्लेम सेटलमेंट का इंतजार नहीं करना पड़ता। प्रस्तावक सर्जरी के दौरान ही पात्र MSB राशि का 50% एडवांस (Quick Cash) के रूप में प्राप्त कर सकता है, जिसे बाद में फाइनल क्लेम में समायोजित कर लिया जाता है।
6. LIC Health Shield में वैकल्पिक राइडर्स (Optional Riders)
पॉलिसीधारक अपनी सुरक्षा को व्यापक बनाने के लिए दो महत्वपूर्ण राइडर्स का चयन कर सकते हैं (यह केवल PI और जीवनसाथी के लिए उपलब्ध हैं):
- LIC’s New Term Assurance Rider (UIN: 512B210V02):
- बीमित व्यक्ति की मृत्यु होने पर नॉमिनी को टर्म राइडर सम एश्योर्ड का एकमुश्त भुगतान।
- न्यूनतम राइडर सम एश्योर्ड ₹1,00,000 तथा अधिकतम राशि MSB Sum Assured या ₹25 लाख (सभी पॉलिसियों को मिलाकर) तक सीमित।
- LIC’s Accident Benefit Rider (UIN: 512B203V03):
- दुर्घटना के कारण 180 दिनों के भीतर मृत्यु होने पर अतिरिक्त दुर्घटना हितलाभ राशि देय।
- प्रीमियम दर मात्र ₹0.50 प्रति हजार सम एश्योर्ड (पुलिस कर्मियों के लिए ड्यूटी के दौरान ₹1.00 प्रति हजार)।
7. LIC Health Shield में हेल्थ चेक-अप, प्रीमियम छूट एवं टैक्स लाभ
- निशुल्क हेल्थ चेक-अप लाभ: पॉलिसी के 3 वर्ष सफलतापूर्वक पूर्ण होने के बाद, प्रत्येक बीमित व्यक्ति को हर 3 वर्ष में एक बार नियमित स्वास्थ्य जांच के वास्तविक खर्च (अधिकतम 0.5 × ADB) का भुगतान किया जाता है।
- हाई IDB छूट (High IDB Rebate): यदि पॉलिसी में चुना गया IDB ₹4,000 या उससे अधिक है, तो वार्षिक प्रीमियम में ₹400 से लेकर ₹2,800 प्रतिवर्ष (PI के लिए) और ₹200 से ₹1,400 प्रतिवर्ष (अन्य सदस्यों के लिए) की सीधी छूट मिलती है।
- ऑनलाइन खरीद पर छूट: सीधे LIC की वेबसाइट से पॉलिसी ऑनलाइन खरीदने पर बेस प्लान और राइडर दोनों के टैबुलर प्रीमियम पर 10% की भारी छूट मिलती है।
- आयकर लाभ: आयकर अधिनियम की धारा 80D के तहत भुगतान किए गए प्रीमियम पर आकर्षक टैक्स कटौती का लाभ मिलता है।
8. वेटिंग पीरियड एवं महत्वपूर्ण अपवाद (Waiting Periods & Exclusions)
पॉलिसी लेते समय इसके नियमों व शर्तों को पारदर्शी रूप से समझना अत्यंत आवश्यक है:
वेटिंग पीरियड (प्रतीक्षा अवधि)
- सामान्य प्रतीक्षा अवधि (General Waiting Period): बीमारी के कारण होने वाले उपचार के लिए 90 दिन का वेटिंग पीरियड लागू होता है। आकस्मिक दुर्घटना (Accident) के मामलों में कोई वेटिंग पीरियड नहीं होता।
- विशिष्ट बीमारियों का वेटिंग पीरियड: 23 निर्दिष्ट बीमारियों (जैसे मोतियाबिंद, पथरी, हर्निया, पाइल्स, घुटने का रिप्लेसमेंट, टॉन्सिल आदि) के लिए 2 वर्ष (24 माह) का वेटिंग पीरियड निर्धारित है।
प्रमुख अपवाद (Exclusions)
निम्नलिखित परिस्थितियों में LIC Health Shield में कोई क्लेम देय नहीं होगा:
- LIC Health Shield लेते समय पहले से मौजूद बीमारियां (Pre-existing diseases), जब तक कि उन्हें प्रस्ताव फॉर्म में घोषित और स्वीकृत न कराया गया हो।
- भारत की भौगोलिक सीमा के बाहर कराया गया इलाज।
- कॉस्मेटिक सर्जरी, प्लास्टिक सर्जरी, अंगदान (ऑर्गन डोनर का खर्च) अथवा मातृत्व/प्रसव (Maternity/Childbirth) संबंधी खर्च।
- आत्महत्या का प्रयास, मादक द्रव्यों का सेवन, युद्ध, आतंकवाद या साहसिक खेलों में भाग लेने से लगी चोटें।
- बिना अस्पताल में 24 घंटे भर्ती रहे बाह्य रोगी विभाग (OPD) जांच या केवल डायग्नोस्टिक उद्देश्य से की गई जांचें।
9. पॉलिसी संचालन एवं महत्वपूर्ण सेवा नियम (Policy Servicing Guidelines)
LIC Health Shield (Plan No. 907) को सुचारु रूप से जारी रखने, किसी भी अनपेक्षित वित्तीय नुकसान से बचने और जरूरत के समय त्वरित क्लेम प्राप्त करने के लिए पॉलिसीधारकों को इसके 7 प्रमुख सेवा नियमों को जानना आवश्यक है। यदि आप LIC Health Shield का अधिकतम लाभ उठाना चाहते हैं, तो इन नियामक शर्तों को ध्यानपूर्वक समझें:
1. नामांकन एवं समनुदेशन (Nomination & Assignment)
- नामांकन (Nomination): बीमा अधिनियम, 1938 की धारा 39 के तहत LIC Health Shield के मूल प्रस्तावक (PI) के लिए पॉलिसी में नॉमिनी दर्ज कराना अनिवार्य है। किसी अप्रिय घटना की स्थिति में क्लेम राशि का भुगतान पंजीकृत नॉमिनी को सीधे बैंक खाते (NEFT) के माध्यम से किया जाता है। नामांंकन के बारे मे अधिक जानकारी के लिए यहाँ क्लिक करें।
- समनुदेशन (Assignment): चूंकि LIC Health Shield एक शुद्ध स्वास्थ्य सुरक्षा योजना (Pure Risk Health Plan) है, इसलिए इस पॉलिसी के तहत असाइनमेंट की अनुमति बिल्कुल नहीं है (No Assignment allowed)।
2. रियायती अवधि (Grace Period)
- LIC Health Shield में प्रीमियम भुगतान के लिए वार्षिक (Yearly) अथवा अर्ध-वार्षिक (Half-yearly) मोड के तहत प्रथम अदत्त प्रीमियम (FUP) की देय तिथि से 30 दिनों की रियायती अवधि (Grace Period) प्रदान की जाती है।
- ग्रेस पीरियड के दौरान LIC Health Shield पॉलिसी का पूरा रिस्क कवर निर्बाध रूप से चालू रहता है। यदि इस 30 दिन की अवधि में कोई वैध क्लेम आता है, तो निगम उस समय देय प्रीमियम काटकर शेष क्लेम राशि का भुगतान कर देता है।
- 30 दिन बीत जाने के बाद भी यदि प्रीमियम जमा नहीं होता है, तो आपकी LIC Health Shield पॉलिसी तत्काल प्रभाव से लैप्स हो जाती है और सभी लाभ रुक जाते हैं।
3. चुकता मूल्य (Paid-up Value)
- LIC Health Shield एक विशुद्ध जोखिम स्वास्थ्य बीमा उत्पाद है, जिसमें कोई बचत या निवेश का तत्व नहीं है।
- अत: प्रीमियम भुगतान बंद होने पर LIC Health Shield पॉलिसी कोई चुकता मूल्य (No Paid-up Value) अर्जित नहीं करती है। पॉलिसी लैप्स होने पर पूर्व में जमा प्रीमियम के आधार पर कोई आनुपातिक लाभ देय नहीं होता।
4. सरेंडर मूल्य एवं ऋण सुविधा (Surrender Value & Loan)
- सरेंडर मूल्य (Surrender Value): LIC Health Shield के तहत पॉलिसी अवधि के दौरान किसी भी समय कोई समर्पण मूल्य (Surrender Value) उपलब्ध नहीं होता है।
- ऋण (Loan): इस स्वास्थ्य पॉलिसी पर एलआईसी द्वारा किसी भी प्रकार का ऋण स्वीकृत नहीं किया जाता, क्योंकि LIC Health Shield एक नॉन-लिंक्ड प्योर रिस्क प्लान है।
5. लैप्स पॉलिसी का पुनर्चलन (Policy Revival)
यदि प्रीमियम न भरने के कारण LIC Health Shield पॉलिसी लैप्स हो जाती है, तो मूल प्रस्तावक इसे दोबारा चालू करवा सकता है:
- समय सीमा: प्रथम अदत्त प्रीमियम (FUP) की तारीख से लगातार 5 वर्षों के भीतर (किंतु पॉलिसी अवधि समाप्त होने से पहले) LIC Health Shield को रिवाइव कराया जा सकता है।
- शर्तें: बकाया सभी किश्तों का भुगतान + निगम द्वारा निर्धारित अर्ध-वार्षिक चक्रवृद्धि ब्याज दर तथा प्रत्येक बीमित सदस्य का अनिवार्य स्वास्थ्य प्रमाण पत्र (Insurability Proof) देना होगा।
- रिवाइवल पर वेटिंग पीरियड के नियम:
- 90 दिन के भीतर रिवाइवल: FUP से 90 दिनों के भीतर रिवाइवल कराने पर केवल 45 दिन का सामान्य वेटिंग पीरियड लगता है और 23 बीमारियों का 2-वर्षीय विशिष्ट वेटिंग पीरियड मूल प्रारंभ तिथि से ही मान्य रहता है।
- 90 दिन के बाद रिवाइवल: FUP से 90 दिनों के बाद रिवाइवल कराने पर 90 दिन का सामान्य वेटिंग पीरियड तथा 23 विशिष्ट बीमारियों के लिए रिवाइवल की तिथि से पुनः नया 2 वर्ष (24 माह) का वेटिंग पीरियड लागू होता है।
- विशेष ध्यान दें: लैप्स अवधि के दौरान हुए किसी भी अस्पताल खर्च या सर्जरी पर LIC Health Shield के तहत कोई क्लेम देय नहीं होगा।
6. फ्री लुक अवधि (Free Look Period – 30 Days)
- LIC Health Shield पॉलिसी दस्तावेज़ प्राप्त होने की तिथि से पॉलिसीधारक को 30 दिनों की फ्री लुक अवधि मिलती है।
- यदि पॉलिसीधारक LIC Health Shield के किसी भी नियम या शर्त से संतुष्ट नहीं है, तो वह कारण बताते हुए पॉलिसी रद्द करने का आवेदन कर सकता है।
- प्रीमियम रिफंड: आवेदन स्वीकार होने पर जमा प्रीमियम में से स्टाम्प ड्यूटी, मेडिकल जांच का खर्च एवं कवर अवधि का आनुपातिक जोखिम प्रीमियम काटकर शेष पूरी राशि वापस (Refund) कर दी जाती है।
7. पॉलिसी की समाप्ति (Termination of Policy)
आपकी LIC Health Shield पॉलिसी निम्नलिखित परिस्थितियों में समाप्त मानी जाएगी:
- एकल जीवन पॉलिसी (Single Life): 5-वर्षीय रिवाइवल अवधि के भीतर प्रीमियम न भरने पर, बीमित व्यक्ति की मृत्यु होने पर, 15 वर्ष की कवर अवधि पूर्ण होने पर, अथवा सभी आजीवन लाभ सीमाओं के समाप्त हो जाने पर।
- संयुक्त परिवार पॉलिसी (Multiple Lives): परिवार के अंतिम जीवित सदस्य की मृत्यु होने पर, 15 वर्ष की कवर अवधि पूर्ण होने पर, अथवा सभी जीवित सदस्यों की अधिकतम आजीवन लाभ सीमाएं समाप्त हो जाने पर।
- अन्य कारण: फ्री लुक कैंसिलेशन के तहत प्रीमियम रिफंड का भुगतान होने पर, अथवा बीमा अधिनियम की धारा 45 के तहत गलत बयानी या धोखाधड़ी के आधार पर LIC Health Shield अनुबंध रद्द होने पर।
LIC Health Shield से जुड़े आम सवालों के जवाब जानने के लिए किसी भी प्रश्न पर टैप करें।
नहीं, मेडिक्लेम पॉलिसी अस्पताल के वास्तविक बिलों की प्रतिपूर्ति करती है, जबकि LIC Health Shield एक फिक्स्ड-बेनिफिट हेल्थ प्लान है। इसमें इलाज का खर्च कम हो या अधिक, आपको निर्धारित दैनिक व सर्जिकल लाभ राशि का भुगतान मिलता है।
हाँ। यह एक निश्चित लाभ योजना है, इसलिए आप अपने मौजूदा हेल्थ इंश्योरेंस के साथ इस प्लान के अंतर्गत भी पात्र लाभ प्राप्त कर सकते हैं, पॉलिसी की शर्तों और लागू नियमों के अधीन।
नहीं। दिए गए विवरण के अनुसार, यह प्योर रिस्क हेल्थ इंश्योरेंस प्लान है। इसमें मैच्योरिटी बेनिफिट, पेड-अप वैल्यू या सरेंडर वैल्यू उपलब्ध नहीं होती और इस पर लोन भी नहीं मिलता।
हाँ। दिए गए विवरण के अनुसार, प्रथम अदत्त प्रीमियम (FUP) की देय तिथि से 5 वर्षों के भीतर ब्याज और स्वास्थ्य घोषणा-पत्र देकर पॉलिसी रिवाइव कराई जा सकती है। रिवाइवल LIC के लागू नियमों और स्वीकृति के अधीन होगा।