व्यवसाय से मिलने वाली आय बंद होने के बाद घर के खर्च, चिकित्सा, परिवार की जरूरतों और रोजमर्रा के जीवन के लिए एक भरोसेमंद आय स्रोत की आवश्यकता होती है। इसी जरूरत को ध्यान में रखते हुए भारतीय जीवन बीमा निगम (LIC) ने LIC New Jeevan Dhara II, प्लान नंबर 892, पेश किया है।
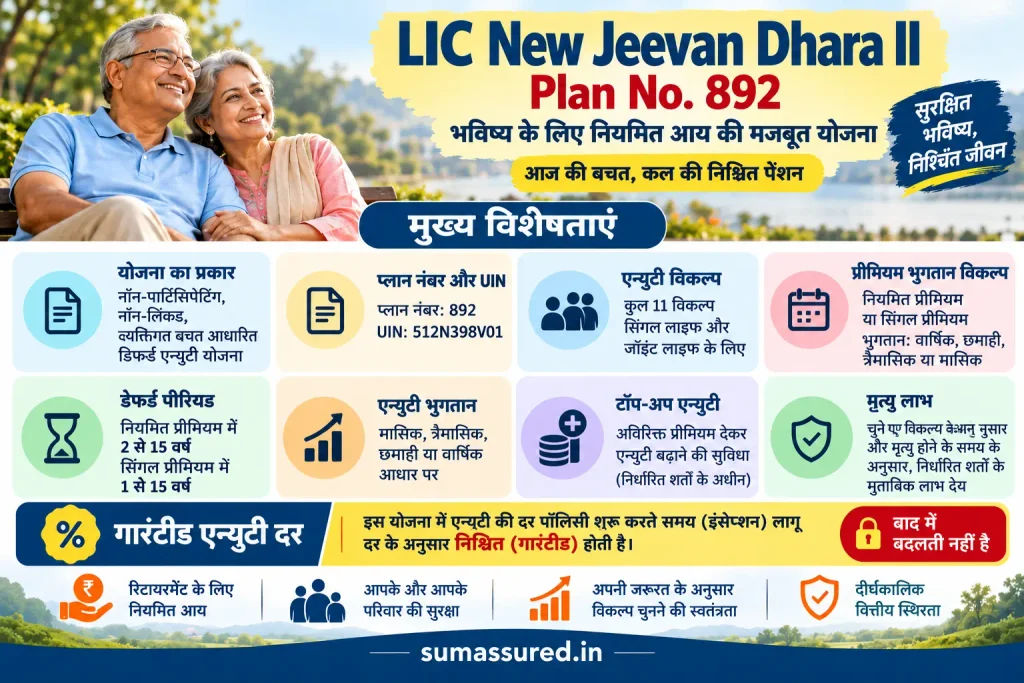
यह एक नॉन-पार्टिसिपेटिंग, नॉन-लिंक्ड, व्यक्तिगत बचत आधारित डिफर्ड एन्युटी योजना है। आसान शब्दों में कहें तो इस योजना में व्यक्ति पहले एक निर्धारित अवधि तक प्रीमियम का भुगतान करता है या एकमुश्त राशि जमा करता है। इसके बाद चुने गए विकल्प और निर्धारित शर्तों के अनुसार उसे नियमित एन्युटी यानी पेंशन मिलनी शुरू होती है।
इस लेख में हम LIC New Jeevan Dhara II की विशेषताओं, पात्रता, प्रीमियम भुगतान, 11 एन्युटी विकल्पों, मृत्यु लाभ, टॉप-अप सुविधा और महत्वपूर्ण शर्तों को सरल हिंदी में समझेंगे। यह जानकारी पॉलिसी खरीदने वाले ग्राहकों के साथ-साथ LIC एजेंटों के लिए भी उपयोगी है।
Table of Contents
LIC New Jeevan Dhara II क्या है?
LIC New Jeevan Dhara II एक Deferred Annuity Plan है। इसमें पॉलिसीधारक भविष्य में नियमित आय प्राप्त करने की योजना बनाता है। प्रीमियम भुगतान और एन्युटी शुरू होने के बीच की अवधि को विलंबित अवधि या Deferment Period कहा जाता है।
LIC New Jeevan Dhara II योजना नॉन-लिंक्ड है, इसलिए इसका लाभ शेयर बाजार या किसी यूनिट-लिंक्ड फंड के प्रदर्शन से जुड़ा नहीं है। यह नॉन-पार्टिसिपेटिंग योजना भी है। योजना के अंतर्गत एन्युटी की दरें पॉलिसी शुरू करते समय निर्धारित शर्तों के अनुसार गारंटीड होती हैं।
इसमें ग्राहक सिंगल लाइफ या जॉइंट लाइफ के लिए विकल्प चुन सकता है। नियमित प्रीमियम या एकमुश्त भुगतान, डेफर्ड पीरियड और एन्युटी भुगतान का तरीका चुनने की सुविधा भी दी गई है।
LIC New Jeevan Dhara II के 11 एन्युटी विकल्प
Plan No. 892
सभी 11 एन्युटी विकल्पों को सरल हिंदी में समझें — जीवनभर एन्युटी, जॉइंट लाइफ, प्रीमियम वापसी और Purchase Price वापसी के विकल्पों सहित।
एन्युटी विकल्प यह तय करता है कि डेफर्ड पीरियड के बाद नियमित भुगतान किस प्रकार मिलेगा और कुछ विकल्पों में निर्धारित शर्तों के अनुसार प्रीमियम या Purchase Price की वापसी कैसे होगी।
एक बार चुना गया एन्युटी विकल्प बाद में बदला नहीं जा सकता। इसलिए अपनी आय की जरूरत और परिवार की प्राथमिकताओं के अनुसार विकल्प चुनें।
हर कार्ड में विकल्प का मुख्य लाभ और ग्राहक के लिए उसका सरल अर्थ दिया गया है।
एक व्यक्ति के जीवनकाल तक एन्युटी का भुगतान किया जाता है।
एक व्यक्ति के जीवनकाल तक एन्युटी; मृत्यु पर कुल प्रीमियम की वापसी योजना की शर्तों के अनुसार।
जीवनभर एन्युटी के साथ, 75 वर्ष की आयु पूरी होने पर कुल प्रीमियम का 50% लौटाने का प्रावधान है।
जीवनभर एन्युटी के साथ, 75 वर्ष की आयु पूरी होने पर कुल प्रीमियम का 100% लौटाने का प्रावधान है।
जीवनभर एन्युटी के साथ, 80 वर्ष की आयु पूरी होने पर कुल प्रीमियम का 50% लौटाने का प्रावधान है।
जीवनभर एन्युटी के साथ, 80 वर्ष की आयु पूरी होने पर कुल प्रीमियम का 100% लौटाने का प्रावधान है।
सिंगल लाइफ एन्युटी के साथ, निर्धारित आयु के अनुसार 76 से 95 वर्ष के बीच कुल प्रीमियम का 5% लौटाने का प्रावधान।
प्राथमिक एन्युटेंट को जीवनकाल में एन्युटी मिलती है। उनकी मृत्यु पर, शर्तों के अनुसार द्वितीयक एन्युटेंट को वही एन्युटी मिलती है।
जॉइंट लाइफ एन्युटी के साथ कुल प्रीमियम की वापसी का प्रावधान, योजना की शर्तों के अनुसार।
इन विकल्पों में भुगतान एकमुश्त Purchase Price के रूप में किया जाता है।
सिंगल लाइफ के लिए जीवनभर एन्युटी और मृत्यु पर Purchase Price की वापसी का प्रावधान, लागू शर्तों के अनुसार।
जॉइंट लाइफ के लिए एन्युटी और अंतिम जीवित एन्युटेंट की मृत्यु पर Purchase Price की वापसी का प्रावधान, लागू शर्तों के अनुसार।
महत्वपूर्ण सूचना: एक बार चुना गया एन्युटी विकल्प बदला नहीं जा सकता। जॉइंट लाइफ के लिए केवल सर्कुलर में अनुमत संबंध पात्र हैं। वापसी वाले विकल्पों में एन्युटी राशि अलग हो सकती है। अंतिम लाभ, पात्रता और शर्तों की पुष्टि LIC के आधिकारिक पॉलिसी दस्तावेज से करें। यह पृष्ठ केवल जानकारी के उद्देश्य से है, व्यक्तिगत वित्तीय सलाह नहीं।
LIC New Jeevan Dhara II के लिए पात्रता
Plan No. 892
आयु, डेफर्ड पीरियड, प्रीमियम और एन्युटी भुगतान की जरूरी जानकारी — संक्षिप्त तालिका में।
| विवरण | पात्रता / सीमा |
|---|---|
| प्राथमिक एन्युटेंट — न्यूनतम प्रवेश आयु | 18 वर्ष |
| सेकेंडरी एन्युटेंट — न्यूनतम प्रवेश आयु | 18 वर्ष |
| प्राथमिक एन्युटेंट — अधिकतम प्रवेश आयु | 65 − DP या 70 − DP वर्ष Option 1, 3, 4, 8: 65 − DP; Option 2, 5, 6, 7, 9, 10, 11: 70 − DP |
| सेकेंडरी एन्युटेंट — अधिकतम प्रवेश आयु | 65 − DP या 70 − DP वर्ष Option 8: 65 − DP; Option 9 और 11: 70 − DP |
| प्राथमिक एन्युटेंट — न्यूनतम वेस्टिंग आयु | 30 वर्ष |
| प्राथमिक एन्युटेंट — अधिकतम वेस्टिंग आयु | 65 या 70 वर्ष Option 1, 3, 4, 8: 65 वर्ष; Option 2, 5, 6, 7, 9, 10, 11: 70 वर्ष |
| विवरण | शर्त |
|---|---|
| पॉलिसी टर्म | लागू नहीं (Not Applicable) |
| डेफर्ड पीरियड (DP) | रेगुलर प्रीमियम: 2 से 15 वर्ष सिंगल प्रीमियम: 1 से 15 वर्ष |
| प्रीमियम भुगतान अवधि | रेगुलर प्रीमियम में DP के बराबर; सिंगल प्रीमियम में एकमुश्त भुगतान |
| विवरण | शर्त / न्यूनतम सीमा |
|---|---|
| न्यूनतम प्रीमियम | विकल्प, प्रवेश आयु (55 वर्ष से कम / 55 वर्ष या अधिक) और DP के अनुसार बदलता है। अन्य भुगतान मोड में न्यूनतम किस्त प्रीमियम ₹1,000 से कम नहीं। |
| न्यूनतम Purchase Price | सिंगल प्रीमियम विकल्पों में प्रवेश आयु और DP के अनुसार अलग-अलग; सटीक राशि संबंधित आधिकारिक तालिका से देखें। |
| न्यूनतम एन्युटी | उपलब्ध PDF टेक्स्ट से निश्चित राशि की पुष्टि नहीं हो सकी। प्रकाशन से पहले मूल सर्कुलर में सत्यापित करें। |
| विवरण | उपलब्ध तरीका |
|---|---|
| प्रीमियम भुगतान मोड | वार्षिक, छमाही, त्रैमासिक या मासिक। मासिक भुगतान e-NACH/NACH से; सर्कुलर में वेतन कटौती (SSS) का विकल्प भी दिया गया है। सिंगल प्रीमियम में एकमुश्त भुगतान। |
| एन्युटी भुगतान मोड | वार्षिक · छमाही · त्रैमासिक · मासिक |
| एन्युटी भुगतान कब होता है? | वेस्टिंग के बाद चुने गए मोड के अनुसार बकाया (in arrears) आधार पर। |
LIC New Jeevan Dhara II में डेफर्ड पीरियड क्या है और यह क्यों महत्वपूर्ण है?
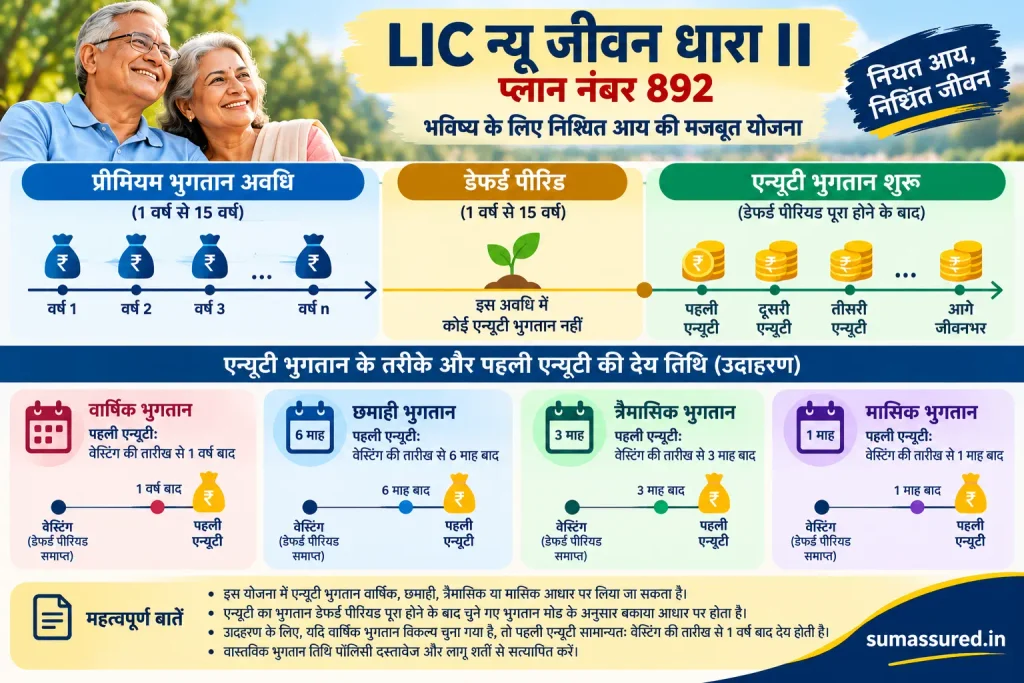
डेफर्ड पीरियड वह अवधि है जिसके बाद एन्युटी का भुगतान शुरू होता है। LIC New Jeevan Dhara II में नियमित प्रीमियम पॉलिसियों के लिए यह अवधि 2 से 15 वर्ष और सिंगल प्रीमियम पॉलिसियों के लिए 1 से 15 वर्ष है।
उदाहरण के लिए, कोई व्यक्ति आज पॉलिसी लेता है और 10 वर्ष की डेफर्ड अवधि चुनता है। निर्धारित शर्तें पूरी होने पर 10 वर्ष बाद एन्युटी देय होने लगेगी। वास्तविक एन्युटी की राशि प्रवेश आयु, प्रीमियम या Purchase Price, चुने गए विकल्प और लागू एन्युटी दर पर निर्भर करेगी।
कम डेफर्ड अवधि और लंबी डेफर्ड अवधि के बीच एन्युटी राशि का अंतर हो सकता है। इसलिए अलग-अलग विकल्पों की तुलना आधिकारिक इलस्ट्रेशन के आधार पर करनी चाहिए।
एन्युटी या पेंशन कब और कैसे मिलेगी?
इस योजना में एन्युटी भुगतान वार्षिक, छमाही, त्रैमासिक या मासिक आधार पर लिया जा सकता है। एन्युटी का भुगतान डेफर्ड पीरियड पूरा होने के बाद चुने गए भुगतान मोड के अनुसार बकाया आधार पर होता है।
उदाहरण के लिए, यदि वार्षिक भुगतान विकल्प चुना गया है, तो पहली एन्युटी सामान्यतः वेस्टिंग की तारीख से एक वर्ष बाद देय होती है। मासिक भुगतान में यह अवधि एक महीने की होती है। वास्तविक भुगतान तिथि पॉलिसी दस्तावेज और लागू शर्तों से सत्यापित करें।
ग्राहक को यह भी ध्यान रखना चाहिए कि एन्युटी की वास्तविक राशि का अनुमान लगाने के लिए केवल जमा की जाने वाली राशि पर्याप्त नहीं है। आयु, डेफर्ड पीरियड और एन्युटी विकल्प के आधार पर LIC से व्यक्तिगत कोटेशन लेना आवश्यक है।
टॉप-अप एन्युटी की सुविधा
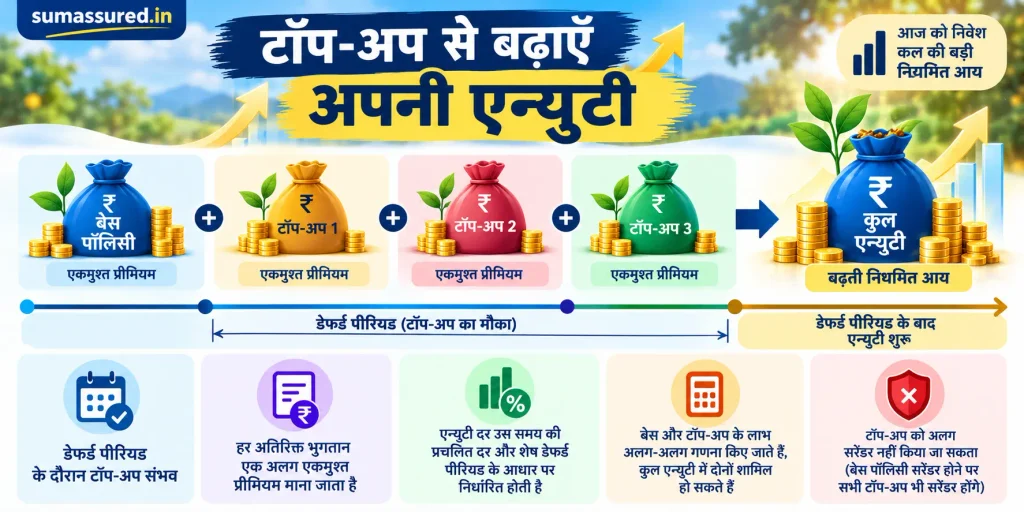
इस योजना में पॉलिसीधारक अतिरिक्त प्रीमियम जमा करके अपनी एन्युटी बढ़ा सकता है। यह सुविधा डेफर्ड पीरियड के दौरान निर्धारित शर्तों के अधीन उपलब्ध है।
टॉप-अप के अंतर्गत प्रत्येक अतिरिक्त भुगतान को एक अलग एकमुश्त प्रीमियम भुगतान माना जाता है। इस अतिरिक्त राशि पर लागू एन्युटी दर उस समय प्रचलित दर और शेष डेफर्ड पीरियड के आधार पर निर्धारित होती है। बेस पॉलिसी और टॉप-अप के लाभों की गणना अलग-अलग की जाती है, जबकि कुल एन्युटी में दोनों से प्राप्त देय राशि शामिल हो सकती है।
टॉप-अप एन्युटी को बेस पॉलिसी से अलग सरेंडर नहीं किया जा सकता। यदि बेस पॉलिसी सरेंडर की जाती है, तो उससे जुड़े सभी टॉप-अप भी साथ में सरेंडर हो जाते हैं।
यह सुविधा उन ग्राहकों के लिए उपयोगी हो सकती है जिनकी आय या निवेश क्षमता भविष्य में बढ़ती है और जो अपनी भावी नियमित आय में वृद्धि करना चाहते हैं।
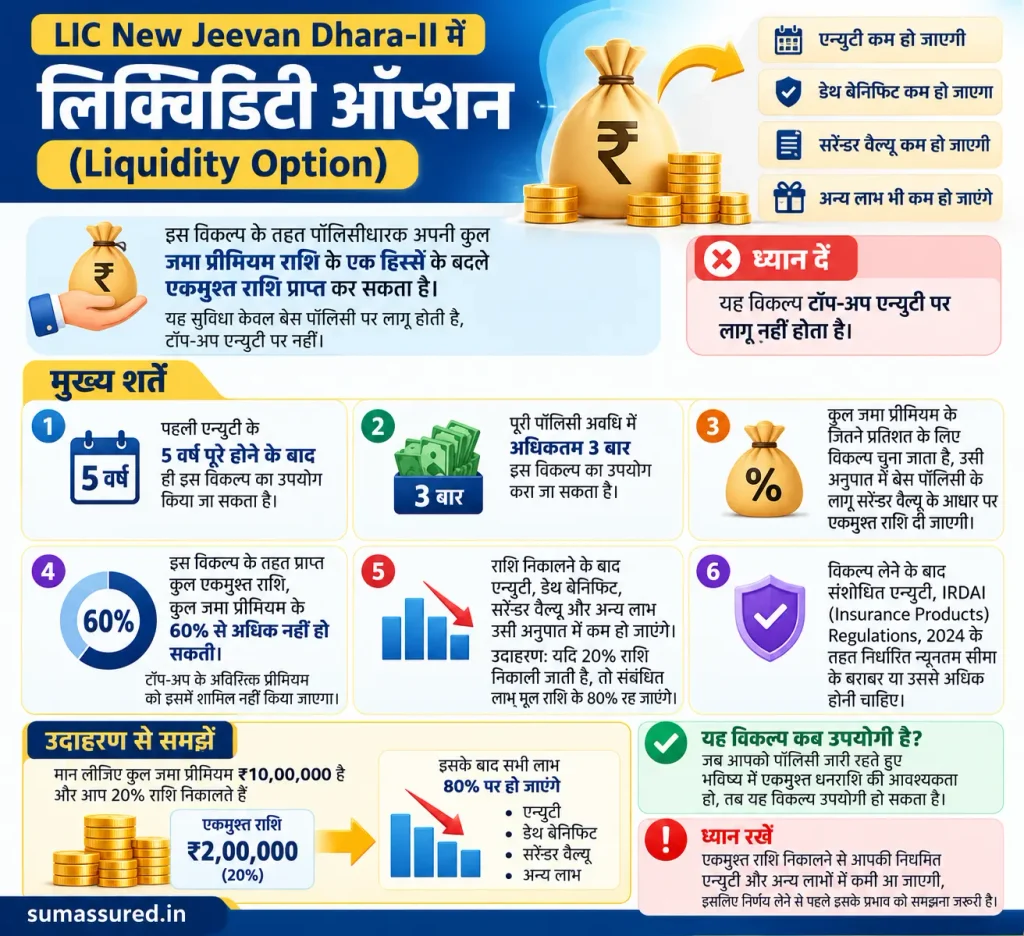
LIC New Jeevan Dhara II में तरलता का विकल्प (Liquidity Option)
LIC New Jeevan Dhara II में लिक्विडिटी ऑप्शन के तहत पॉलिसीधारक अपनी कुल जमा प्रीमियम राशि के एक हिस्से के बदले एकमुश्त राशि प्राप्त कर सकता है। इसके लिए भविष्य में मिलने वाली एन्युटी और अन्य लाभों में कमी की जाती है। यह सुविधा केवल बेस पॉलिसी पर लागू होती है, टॉप-अप एन्युटी पर नहीं।
मुख्य शर्तें:
- यह विकल्प पहली एन्युटी प्राप्त होने के 5 वर्ष पूरे होने के बाद ही लिया जा सकता है।
- पूरी पॉलिसी अवधि में अधिकतम 3 बार इस विकल्प का उपयोग किया जा सकता है।
- पॉलिसीधारक जितने प्रतिशत कुल जमा प्रीमियम के बराबर राशि निकालना चाहता है, उसी अनुपात में बेस पॉलिसी के लागू सरेंडर वैल्यू के आधार पर एकमुश्त भुगतान किया जाएगा।
- इस विकल्प के तहत प्राप्त कुल एकमुश्त राशि, कुल जमा प्रीमियम के 60% से अधिक नहीं हो सकती। टॉप-अप के अतिरिक्त प्रीमियम को इस गणना में शामिल नहीं किया जाएगा।
- राशि निकालने के बाद एन्युटी, डेथ बेनिफिट, सरेंडर वैल्यू और अन्य लागू लाभ उसी अनुपात में कम हो जाएंगे। उदाहरण के लिए, यदि 20% राशि निकाली जाती है, तो संबंधित लाभ मूल राशि के 80% रह जाएंगे।
- विकल्प लेने के बाद संशोधित एन्युटी, IRDAI (Insurance Products) Regulations, 2024 के तहत निर्धारित न्यूनतम सीमा के बराबर या उससे अधिक होनी चाहिए।
यह विकल्प उन पॉलिसीधारकों के लिए उपयोगी हो सकता है जिन्हें पॉलिसी जारी रहते हुए भविष्य में एकमुश्त धनराशि की आवश्यकता पड़ सकती है। हालांकि, राशि निकालने से नियमित एन्युटी और अन्य लाभ कम हो जाएंगे, इसलिए निर्णय लेने से पहले इसके प्रभाव को समझना जरूरी है।
LIC New Jeevan Dhara II एडवांस्ड एन्युटी ऑप्शन (Advanced Annuity Option)
LIC New Jeevan Dhara II के जॉइंट लाइफ एन्युटी विकल्प 9 और 11 में, दोनों में से किसी एक की मृत्यु होने पर जीवित एन्युटेंट को भविष्य में मिलने वाली एन्युटी का कुछ हिस्सा एकमुश्त अग्रिम राशि के रूप में लेने की सुविधा मिलती है।
मुख्य शर्तें:
- यह विकल्प डेफरमेंट अवधि समाप्त होने के बाद, पहली मृत्यु की तारीख से 6 महीने के भीतर लिया जा सकता है।
- अधिकतम 5 वर्षों की एन्युटी का डिस्काउंटेड मूल्य एकमुश्त प्राप्त किया जा सकता है।
- एन्युटी का 1% से 100% तक हिस्सा अग्रिम लिया जा सकता है।
- अग्रिम राशि लेने के बाद शेष एन्युटी का भुगतान निर्धारित तारीखों पर जारी रहेगा।
- अग्रिम भुगतान अवधि समाप्त होने पर एन्युटी मूल नियमों के अनुसार जारी होगी।
- यदि जीवित एन्युटेंट की मृत्यु या सरेंडर होता है, तो डेथ बेनिफिट या सरेंडर वैल्यू से अग्रिम भुगतान की पूरी या शेष राशि घटाई जाएगी।
ध्यान दें: अग्रिम राशि भविष्य की एन्युटी के डिस्काउंटेड मूल्य के आधार पर तय होती है। इसलिए विकल्प चुनने से पहले इसके प्रभाव को समझना जरूरी है।
LIC New Jeevan Dhara II में मिलने वाले लाभों का विवरण
LIC New Jeevan Dhara II एक विलंबित अवधि वाला पेंशन प्लान है जिसमें ग्राहक अपने चुने निश्चित समय के पश्चात पेंशन प्राप्त करता है। LIC New Jeevan Dhara II मे लाभ ग्राहक द्वारा चुने गये पेंशन विकल्प पर निर्भर करते हैं। LIC New Jeevan Dhara II में मिलने वाले लाभों को मुख्य तीन भागों मे बाँटा जा सकता है जो कि निम्नानुसार हैं:
- विलंबित अवधि (Deferement Period) के बाद मिलने वाले लाभ
- विलंबित अवधि के दौरान मृत्यु होने पर
- विलंबित अवधि के बाद मृत्यु होने पर
नीचे दिये गये टेबल में LIC New Jeevan Dhara II के प्रत्येक विकल्प में मिलने वाले लाभों का विवरण दिया गया है:
Plan No. 892
डेफर्ड पीरियड के दौरान और उसके बाद जीवित रहने या मृत्यु होने पर मिलने वाले लाभों का सरल सारांश।
| एन्युटी विकल्प | डेफर्ड पीरियड में जीवित रहने पर | डेफर्ड पीरियड के बाद जीवित रहने पर | डेफर्ड पीरियड में मृत्यु पर | डेफर्ड पीरियड के बाद मृत्यु पर |
|---|---|---|---|---|
| Option 1 Life Annuity | कोई भुगतान नहीं। | चुने गए मोड के अनुसार एन्युटी, जब तक एन्युटेंट जीवित है। | मृत्यु तिथि तक जमा कुल प्रीमियम का 105% नामांकित व्यक्ति को; राशि सरेंडर वैल्यू से कम नहीं होगी। | एन्युटी भुगतान तुरंत बंद; कोई मृत्यु लाभ देय नहीं और पॉलिसी समाप्त। |
| Option 2 प्रीमियम वापसी | कोई भुगतान नहीं। | चुने गए मोड के अनुसार एन्युटी, जब तक एन्युटेंट जीवित है। | मृत्यु तिथि तक जमा कुल प्रीमियम का 105% नामांकित व्यक्ति को; सरेंडर वैल्यू से कम नहीं। | एन्युटी बंद; मृत्यु तिथि तक जमा कुल प्रीमियम का 100% नामांकित व्यक्ति को। |
| Option 3 75 वर्ष पर 50% | कोई भुगतान नहीं। | जीवनभर एन्युटी। 75 वर्ष की आयु पूरी होने पर कुल प्रीमियम का 50% Early Return of Premium के रूप में। | मृत्यु तिथि तक जमा कुल प्रीमियम का 105% नामांकित व्यक्ति को; सरेंडर वैल्यू से कम नहीं। | एन्युटी बंद; कुल प्रीमियम का 100% घटा पहले दी गई Early Return राशि, यदि कोई हो। |
| Option 4 75 वर्ष पर 100% | कोई भुगतान नहीं। | जीवनभर एन्युटी। 75 वर्ष की आयु पूरी होने पर कुल प्रीमियम का 100% Early Return of Premium के रूप में। | मृत्यु तिथि तक जमा कुल प्रीमियम का 105% नामांकित व्यक्ति को; सरेंडर वैल्यू से कम नहीं। | एन्युटी बंद; कुल प्रीमियम का 100% घटा पहले दी गई Early Return राशि, यदि कोई हो। |
| Option 5 80 वर्ष पर 50% | कोई भुगतान नहीं। | जीवनभर एन्युटी। 80 वर्ष की आयु पूरी होने पर कुल प्रीमियम का 50% Early Return of Premium के रूप में। | मृत्यु तिथि तक जमा कुल प्रीमियम का 105% नामांकित व्यक्ति को; सरेंडर वैल्यू से कम नहीं। | एन्युटी बंद; कुल प्रीमियम का 100% घटा पहले दी गई Early Return राशि, यदि कोई हो। |
| Option 6 80 वर्ष पर 100% | कोई भुगतान नहीं। | जीवनभर एन्युटी। 80 वर्ष की आयु पूरी होने पर कुल प्रीमियम का 100% Early Return of Premium के रूप में। | मृत्यु तिथि तक जमा कुल प्रीमियम का 105% नामांकित व्यक्ति को; सरेंडर वैल्यू से कम नहीं। | एन्युटी बंद; कुल प्रीमियम का 100% घटा पहले दी गई Early Return राशि, यदि कोई हो। |
| Option 7 76–95 वर्ष में 5% | कोई भुगतान नहीं। | जीवनभर एन्युटी। 76 से 95 वर्ष की आयु तक प्रत्येक संबंधित पॉलिसी वर्षगांठ पर कुल प्रीमियम का 5% Early Return के रूप में। | मृत्यु तिथि तक जमा कुल प्रीमियम का 105% नामांकित व्यक्ति को; सरेंडर वैल्यू से कम नहीं। | एन्युटी बंद; कुल प्रीमियम का 100% घटा मृत्यु तिथि तक पहले दी गई Early Return राशि, यदि कोई हो। |
| एन्युटी विकल्प | जीवित रहने पर | मृत्यु होने पर |
|---|---|---|
| Option 8 Joint Life | डेफर्ड पीरियड में कोई भुगतान नहीं। उसके बाद एन्युटी प्राथमिक और/या सेकेंडरी एन्युटेंट के जीवित रहने तक देय। | डेफर्ड पीरियड में मृत्यु पर मृत्यु लाभ सामान्यतः कुल जमा प्रीमियम का 105% (सरेंडर वैल्यू से कम नहीं)। डेफर्ड पीरियड के बाद अंतिम जीवित एन्युटेंट की मृत्यु पर एन्युटी बंद; मृत्यु लाभ सर्कुलर में दिए गए विकल्प/शर्तों के अनुसार। |
| Option 9 Joint Life + Premium Return | डेफर्ड पीरियड में कोई भुगतान नहीं। उसके बाद एन्युटी प्राथमिक और/या सेकेंडरी एन्युटेंट के जीवित रहने तक देय। | डेफर्ड पीरियड में मृत्यु पर कुल जमा प्रीमियम का 105% (सरेंडर वैल्यू से कम नहीं)। डेफर्ड पीरियड के बाद अंतिम जीवित एन्युटेंट की मृत्यु पर एन्युटी बंद और कुल प्रीमियम की वापसी लागू शर्तों के अनुसार। |
| एन्युटी विकल्प | जीवित रहने पर | मृत्यु होने पर |
|---|---|---|
| Option 10 Single Life | डेफर्ड पीरियड में कोई एन्युटी नहीं। उसके बाद चुने गए मोड के अनुसार जीवनभर एन्युटी। | डेफर्ड पीरियड में मृत्यु पर लागू मृत्यु लाभ। डेफर्ड पीरियड के बाद मृत्यु पर एन्युटी बंद और Purchase Price की वापसी, पॉलिसी शर्तों के अनुसार। |
| Option 11 Joint Life | डेफर्ड पीरियड में कोई एन्युटी नहीं। उसके बाद चुने गए जॉइंट लाइफ नियमों के अनुसार एन्युटी। | डेफर्ड पीरियड में मृत्यु पर लागू मृत्यु लाभ। डेफर्ड पीरियड के बाद अंतिम जीवित एन्युटेंट की मृत्यु पर एन्युटी बंद और Purchase Price की वापसी, पॉलिसी शर्तों के अनुसार। |
LIC New Jeevan Dhara II की अन्य महत्वपूर्ण शर्तें एवं प्रतिबंध
1. Paid-up Value (पेड-अप मूल्य): LIC New Jeevan Dhara II में प्रीमियम भुगतान बंद होने पर, पात्र पॉलिसी में वार्षिकी भुगतान किए गए प्रीमियम की अवधि के अनुपात में कम हो जाता है। लागू न्यूनतम वार्षिकी और अन्य शर्तें प्रभावी रहेंगी।
2. Loan (ऋण): LIC New Jeevan Dhara II पॉलिसी की शर्तों और Surrender Value के अधीन ऋण उपलब्ध है। अधिकतम ऋण वार्षिक वार्षिकी राशि के 50% और Surrender Value के 80% की निर्धारित सीमाओं के अधीन है।
3. Surrender (समर्पण): LIC New Jeevan Dhara II में समर्पण की अनुमति प्रीमियम भुगतान अवधि और चुने गए Annuity Option पर निर्भर करती है। देय राशि लागू GSV और SSV में से अधिक होती है। Deferment Period के बाद Option 1 और 8 में Surrender Value देय नहीं है।
4. Nomination (नामांकन): LIC New Jeevan Dhara II में नामांकन और उसमें बदलाव बीमा अधिनियम, 1938 की धारा 39 के अनुसार कराया जा सकता है। सूचना LIC कार्यालय में पंजीकरण हेतु जमा करनी होती है।
5. Assignment (समनुदेशन): LIC New Jeevan Dhara II में Assignment की अनुमति बीमा अधिनियम, 1938 की धारा 38 के अनुसार है। इसकी सूचना पॉलिसी की सर्विसिंग करने वाले LIC कार्यालय में पंजीकरण के लिए देनी चाहिए।
6. Revival (पुनर्जीवन): LIC New Jeevan Dhara II में पहली अवैतनिक प्रीमियम की तारीख से 5 वर्ष की Revival Period लागू है। इस अवधि में पॉलिसी पुनर्जीवित न होने पर लागू नियमों के अनुसार पॉलिसी समाप्त हो सकती है।
7. Free Look Period: LIC New Jeevan Dhara II में पॉलिसी दस्तावेज़ प्राप्त होने की तारीख से 30 दिनों के भीतर पॉलिसी वापस की जा सकती है। जमा प्रीमियम में से Stamp Duty शुल्क काटकर राशि लौटाई जाती है।
8. Suicide Clause (आत्महत्या संबंधी प्रावधान): LIC New Jeevan Dhara II में जोखिम शुरू होने या पॉलिसी पुनर्जीवित होने की तारीख से 12 महीनों के भीतर आत्महत्या से मृत्यु होने पर, लागू शर्तों के अधीन, कुल भुगतान किए गए प्रीमियम के 80% या उपलब्ध Surrender Value में से अधिक राशि देय होती है। Deferment Period के बाद चुने गए विकल्प के अनुसार Death Benefit लागू होता है।
9. Back Dating: LIC New Jeevan Dhara II में योजना में Back Dating की अनुमति नहीं है।
निष्कर्ष
LIC New Jeevan Dhara II उन लोगों के लिए विचार करने योग्य योजना है जो भविष्य में नियमित एन्युटी के माध्यम से आय की व्यवस्था करना चाहते हैं। इसमें प्रीमियम भुगतान, डेफर्ड पीरियड, सिंगल या जॉइंट लाइफ और प्रीमियम/Purchase Price वापसी से संबंधित कई विकल्प उपलब्ध हैं।
हालांकि, सही विकल्प का चुनाव ग्राहक की उम्र, आय की जरूरत, परिवार की परिस्थितियों और उपलब्ध धन पर निर्भर करता है। इसलिए पॉलिसी खरीदने से पहले सभी लाभों और शर्तों को समझें और LIC से व्यक्तिगत लाभ विवरण प्राप्त करें।
LIC’S NEW JEEVAN DHARA–II · PLAN NO. 892
अक्सर पूछे जाने वाले सवाल (FAQs)
LIC New Jeevan Dhara-II से जुड़े महत्वपूर्ण सवालों के जवाब जानने के लिए किसी भी सवाल पर क्लिक करें।
1. LIC New Jeevan Dhara II का प्लान नंबर क्या है?
इस योजना का प्लान नंबर 892 है और UIN 512N398V01 है।
2. क्या LIC New Jeevan Dhara II में मासिक पेंशन मिल सकती है?
हाँ। इसमें मासिक, त्रैमासिक, छमाही और वार्षिक एन्युटी भुगतान के विकल्प उपलब्ध हैं।
3. क्या इसमें एकमुश्त प्रीमियम जमा किया जा सकता है?
हाँ। योजना में नियमित प्रीमियम और सिंगल प्रीमियम दोनों विकल्प उपलब्ध हैं। लागू न्यूनतम राशि और पात्रता की पुष्टि आधिकारिक कोटेशन से करनी चाहिए।
4. क्या इस योजना में बोनस मिलता है?
यह नॉन-पार्टिसिपेटिंग योजना है। इसलिए इसमें निगम के मुनाफे में हिस्सेदारी के आधार पर बोनस नहीं मिलता। एन्युटी लाभ चयनित विकल्प और पॉलिसी की शर्तों के अनुसार निर्धारित होते हैं।
5. क्या पॉलिसी में जॉइंट लाइफ का विकल्प है?
हाँ। योजना में जॉइंट लाइफ के लिए एन्युटी विकल्प उपलब्ध हैं। पात्र संबंधों और दूसरे एन्युटेंट की आयु संबंधी शर्तें लागू होती हैं।
6. क्या पॉलिसी लेने के बाद एन्युटी विकल्प बदला जा सकता है?
नहीं। सर्कुलर के अनुसार चुने गए एन्युटी विकल्प को बाद में बदला नहीं जा सकता। इसलिए निर्णय लेने से पहले सभी विकल्पों की तुलना करें।
7. क्या इसमें अतिरिक्त राशि जमा करके पेंशन बढ़ा सकते हैं?
हाँ। डेफर्ड पीरियड के दौरान निर्धारित नियमों के अनुसार अतिरिक्त प्रीमियम देकर टॉप-अप एन्युटी ली जा सकती है।